Tesla: auta elektryczne, magazyny energii i autonomiczna jazda (TSLA)
- Giełda
- NASDAQ
- Waluta
- USD
O spółce
Tesla zaczynała jako producent samochodów elektrycznych, ale dziś coraz bardziej przypomina pionowo zintegrowaną firmę technologiczną od fizycznego AI. Produkuje auta, rozwija FSD, robotaxi, humanoidalnego robota Optimus, magazyny energii, infrastrukturę ładowania, własne chipy i baterie. Automotive nadal finansuje biznes, ale sedno story przesuwa się w stronę autonomii, robotyki, energetyki i własnej infrastruktury obliczeniowej.
Najnowsze z Rynki na żywo.
Tesla mocno rośnie przed dzisiejszym wydarzeniem Cybercab
Tesla rośnie dziś około 7%, głównie pod wieczorne wydarzenie Cybercab w Austin. To wygląda na rosnące oczekiwania, że Tesla pokaże dziś coś więcej niż kolejną demonstrację autonomicznej jazdy.
Oczekiwania podbiły ostatnie sygnały ze spółki. Elon Musk zapowiedział „storm of Cybercabs”, a według danych przywoływanych przez Barclays Tesla zarejestrowała już w Teksasie 45 Cybercabów. Rynek będzie przede wszystkim patrzył, czy samochody rzeczywiście zaczną trafiać do płatnej floty Robotaxi i jak szybko Tesla zamierza ją skalować.
Morgan Stanley wskazuje, że pozytywnym scenariuszem byłoby uruchomienie w kolejnych dniach lub tygodniach kilkudziesięciu Cybercabów w Austin, Houston i Dallas. Sam pokaz kilku aut bez większego komercyjnego wdrożenia mógłby natomiast rozczarować.
Jurek Tomaszewski Tesla: auta elektryczne, magazyny energii i autonomiczna jazda (TSLA)
Humanoidy zaczynają się opłacać?
TMT Breakout podrzucił ciekawą analizę Bernsteina o humanoidach. O tyle ciekawą, że analitycy policzyli tam po prostu, czy zakup takiego robota już dzisiaj faktycznie opłaca się firmom. Dla mnie to zdecydowanie ważniejsze niż kolejne spektakularne nagranie startupu, na którym humanoid biega, robi sobie salto albo wbiega w ścianę. Co z tego wynika?
Bernstein wziął cztery główne zastosowania, a mianowicie (1) pracę w magazynach, (2) transport i inspekcję w fabrykach, (3) patrolowanie oraz (4) last-mile delivery. I wychodzi im, że w USA już 3 z 4 tych zastosowań mają dodatnią ekonomikę przy obecnych cenach robotów.
Najlepiej ponoć wygląda patrolowanie. Tutaj zarówno w USA, jak i w Chinach zakup humanoida może zwrócić się w mniej niż 2 lata. I to jest dla mnie najciekawsza część tej analizy, bo coraz łatwiej będzie firmom patrzeć na humanoida po prostu jak na zwykły capex. Jest koszt zakupu, jest koszt pracownika i można normalnie policzyć, po ilu latach ta inwestycja się zwraca.
W pozostałych zastosowaniach też nie brakuje już jakoś dramatycznie dużo. Bernstein szacuje, że żeby zejść do około 2,5 roku paybacku, ceny humanoidów musiałyby spaść, zależnie od zastosowania, o około 5–40% w USA i 30–50% w Chinach.
Tyle że taki spadek cen też wcale nie wygląda dziś jakoś abstrakcyjnie. Bernstein zakłada, że każde podwojenie wolumenu produkcji obniża koszt humanoida o około 15–18%. Według ich obliczeń kolejne 2–3 lata skalowania produkcji mogą więc wystarczyć, żeby ekonomika zaczęła się spinać również tam, gdzie dzisiaj jeszcze trochę do tego brakuje.
I właśnie tutaj może pojawić się ten prawdziwy inflection point w adopcji humanoidów. Bo później koło zaczyna już napędzać się samo. Jak będzie więcej robotów to niższy koszt produkcji, niższy koszt to krótszy payback, krótszy payback otwiera kolejnych klientów, a kolejni klienci jeszcze bardziej zwiększają skalę produkcji.
Bernstein widzi tylko w tych czterech zastosowaniach miejsce na około 11 mln humanoidów. Do 2031 roku roczna sprzedaż tylko w tych obszarach mogłaby dochodzić do około 500 tys. sztuk. Oczywiście takie prognozy na kilka lat do przodu warto traktować z odpowiednim dystansem.
Widać jednak, że cała dyskusja o humanoidach coraz bardziej zaczyna się moim zdaniem sprowadzać do pytania, ile te roboty muszą kosztować, żeby firmie bardziej opłacało się kupić humanoida niż zatrudnić kolejnego człowieka. Coraz mniej chodzi już o fundamentalną debatę, czy one w ogóle będą wystarczająco dobre do wykonywania realnej pracy, bo tutaj, patrząc po postępie technologii, wątpliwości jest coraz mniej.
No i według Bernsteina w kilku zastosowaniach jesteśmy już bardzo blisko tej granicy albo nawet ją przekroczyliśmy. W pozostałych może wystarczyć jeszcze 2–3 lata spadku kosztów.
Jurek Tomaszewski Tesla: auta elektryczne, magazyny energii i autonomiczna jazda (TSLA)
Materiały informacyjne.

Spółki i sektory
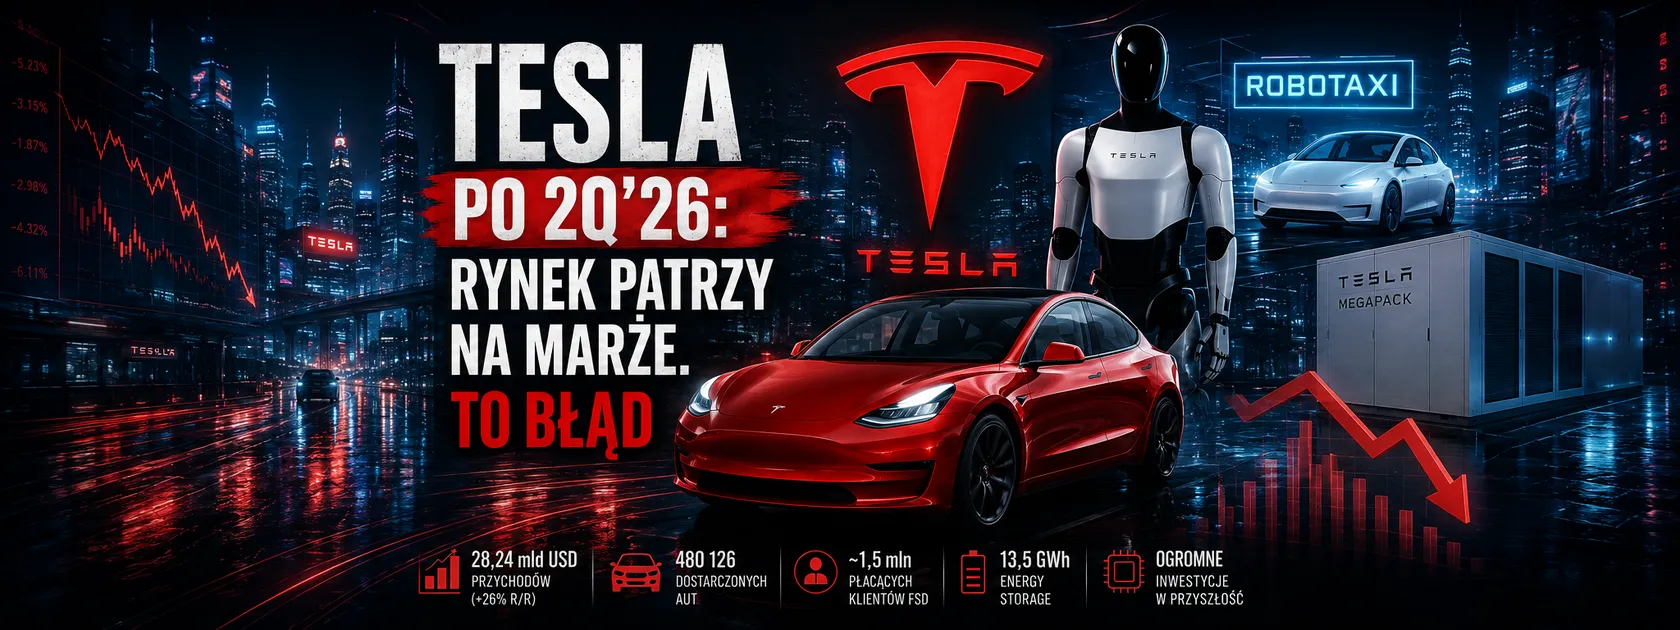
Czym naprawdę jest dziś Tesla? Zapomnij o autach elektrycznych. Rynek obchodzi coś innego!